Il modello collega le curve di produzione di Microsoft Project ai costi elaborati in Excel, evitando duplicazioni tra budget diretti e indiretti. I costi diretti seguono proporzionalmente la produzione, mentre gli indiretti seguono il calendario e l’organizzazione del cantiere, includendo eventuali costi di prolungamento.
La separazione tra costi maturati stimati e forecast consente di aggiornare mensilmente costo previsto a finire e margine di commessa. Il modello mantiene fissa la baseline, aggiorna il programma avanzato, verifica riconciliazioni e formule e richiede l’archiviazione di ogni chiusura per conservare lo storico delle previsioni.
Come collegare produzione, costi diretti e indiretti per aggiornare ogni mese il costo previsto a finire e il margine di commessa.
Nel precedente articolo abbiamo raccontato il percorso dal BOQ alla valorizzazione di due cronoprogrammi: una baseline e un programma avanzato, con strutture di dettaglio parzialmente diverse.
Una volta ottenute le curve della produzione valorizzata, il passo successivo è arrivato naturalmente: affiancare ai ricavi anche i costi, per capire come evolve l’equilibrio economico della commessa.
Questa seconda fase è stata sviluppata attraverso il lavoro tecnico del gruppo, il confronto con il cantiere e l’elaborazione in Excel. L’AI non è stata utilizzata per definire la metodologia e costruire il modello dei costi qui descritto.
Il contesto rimane quello di un appalto internazionale governato dal FIDIC Red Book, a cantiere già avviato. Per ragioni di riservatezza, manteniamo anonimi cliente, impresa, tipologia specifica dell’opera e localizzazione.
La domanda a cui volevamo rispondere era concreta: quanto prevediamo di produrre, quanto prevediamo di spendere e come cambierà il risultato economico se il programma si allunga?
La prima verifica ha riguardato i budget, prima ancora delle curve.
Avevamo ricevuto due file: un budget dei costi diretti e un preventivo dei costi indiretti.
Il nome di un file, però, non basta a definirne il contenuto. Nel riepilogo del documento denominato “Budget Diretti” era già inclusa una componente di indiretti.
Sommare semplicemente i totali dei due file avrebbe quindi duplicato una parte dei costi.
Abbiamo prima ricostruito il perimetro economico, separando:
- budget dei costi diretti;
- budget dei costi indiretti;
- costo complessivo di commessa.
Il file degli indiretti è servito a comprendere e distribuire quella componente, senza aggiungerla una seconda volta.
È un controllo semplice da descrivere, ma decisivo: una curva può essere graficamente convincente e partire comunque da un totale sbagliato.
Abbiamo assegnato a Microsoft Project ed Excel due compiti distinti.
I programmi Project erano già valorizzati con gli importi contrattuali delle lavorazioni. Il campo “Costi fissi” era stato utilizzato come contenitore dei ricavi di produzione.
Abbiamo scelto di conservare questa configurazione.
Project continua quindi a governare attività, date, collegamenti, avanzamento e distribuzione della produzione valorizzata. Excel utilizza questi riparti per calcolare i costi mensili, costruire i cumulati e aggiornare gli indicatori economici.
Il significato dei campi deve rimanere esplicito: in quei programmi, il valore che Project chiama “costo” viene utilizzato come ricavo di produzione. Non può essere letto contemporaneamente come costo sostenuto dall’impresa.
La scelta di lavorare sui costi in Excel ha evitato una nuova assegnazione analitica di risorse economiche alle attività, che avrebbe richiesto un ulteriore sistema di corrispondenze e manutenzione.
Il risultato è una separazione operativa chiara: il programma determina quando si produce; il modello economico determina come distribuiamo i costi associati.
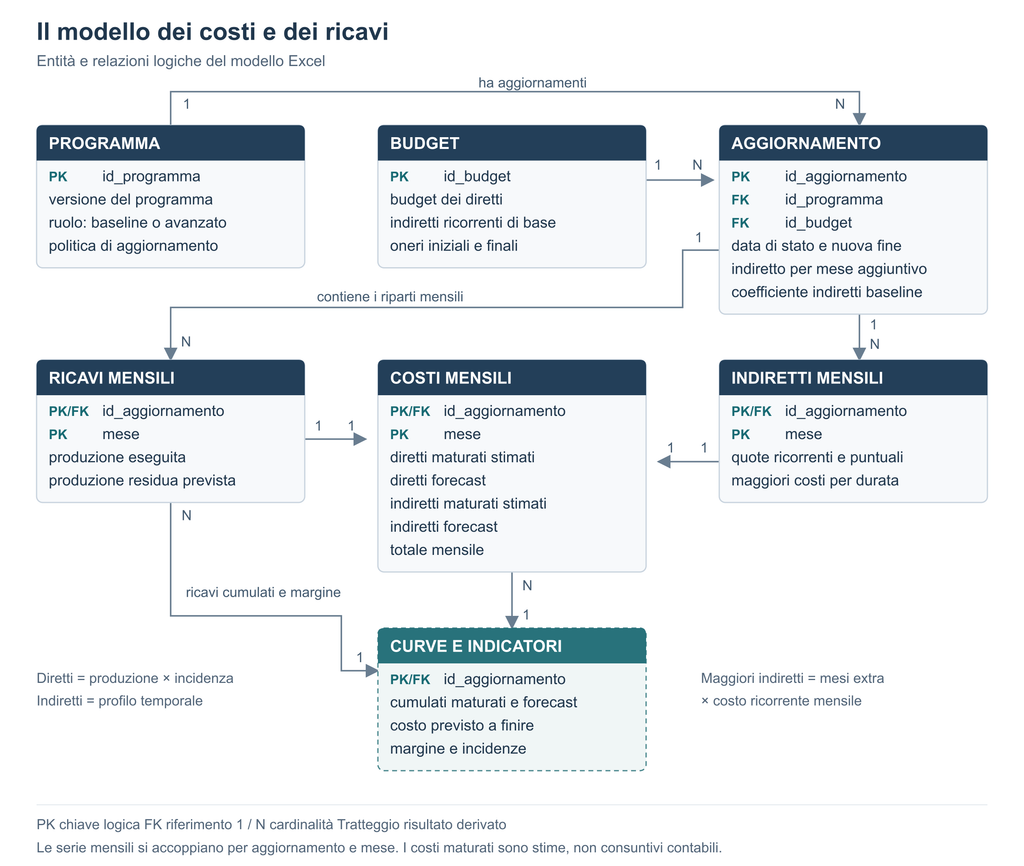
I costi diretti seguono la produzione valorizzata.
Per i diretti abbiamo adottato un criterio proporzionale.
Abbiamo calcolato il rapporto fra budget complessivo dei costi diretti e ricavi complessivi della commessa. Nel caso analizzato, l’incidenza è circa il 67,25%.
La formula mensile è:
Costi diretti del mese = ricavi di produzione del mese × incidenza dei diretti.
Per ogni 100 di produzione valorizzata, il modello distribuisce quindi circa 67,25 di costi diretti.
Lo stesso criterio viene applicato ai ricavi mensili della baseline e del programma avanzato. Se una lavorazione si sposta nel tempo e il budget rimane invariato, si sposta anche la relativa distribuzione dei diretti.
Questa scelta contiene un’approssimazione precisa: utilizza un’incidenza media di commessa.
Non ricostruisce il diverso margine di ogni lavorazione, né il calendario effettivo di acquisto dei materiali, impiego della manodopera o fatturazione dei subappalti. È una distribuzione economica utile al confronto delle curve, con un livello di dettaglio sostenibile nell’aggiornamento mensile.
La riconciliazione rimane obbligatoria: la somma dei diretti distribuiti deve restituire il budget adottato.
Gli indiretti seguono il tempo e l’organizzazione del cantiere.
Applicare la stessa proporzione agli indiretti avrebbe prodotto una rappresentazione poco attendibile.
Nei periodi di bassa produzione, infatti, continuano a esistere costi di personale, alloggi, servizi, mezzi e gestione del cantiere.
Abbiamo quindi mantenuto il profilo temporale condiviso con il Direttore di cantiere, distinguendo le componenti ricorrenti da quelle puntuali.
| Componente | Criterio adottato |
|---|---|
| Indiretti distribuiti nel tempo | Profilo mensile previsto dal budget e condiviso con il cantiere |
| Fideiussioni e mobilitazione | Collocazione iniziale concordata |
| Smobilitazione | Quota puntuale nel mese finale previsto |
| Maggiori indiretti per prolungamento | Costo ricorrente dei mesi aggiuntivi |
La componente ricorrente mantiene quote mensili variabili. Non abbiamo diviso uniformemente tutto il budget degli indiretti per il numero dei mesi.
Anche la collocazione iniziale degli oneri puntuali è una scelta di distribuzione del modello: non deve essere confusa automaticamente con il trattamento contabile o con la data del pagamento.
La fine della produzione e la fine dei costi possono essere diverse.
Una quota di costo collocata dopo le ultime lavorazioni significative può avere una spiegazione operativa: chiusura, smobilitazione e permanenza di strutture residue.
Abbiamo verificato la quota finale con il cantiere e mantenuto la distribuzione confermata.
Questo passaggio ha evitato di eliminare un costo soltanto perché sembrava poco coerente con la forma della curva dei ricavi. Le due curve descrivono fenomeni collegati, ma possono avere calendari differenti.
La baseline resta fissa e il programma avanzato viene aggiornato.
Per ricostruire il riferimento economico della baseline abbiamo mantenuto un coefficiente convenzionale di riduzione degli indiretti, pari a 0,9, collegato alla minore durata rispetto al riferimento di budget.
È un parametro concordato per quel confronto, non una regola generale. Il rapporto matematico fra 31 e 36 mesi, ad esempio, è circa 0,8611: utilizzare 0,9 significa adottare un’approssimazione consapevole.
Nella baseline il coefficiente è stato mantenuto sull’intero pacchetto degli indiretti, comprese le componenti puntuali. Questa semplificazione rimane documentata nel riferimento originario.
Per gli aggiornamenti del programma avanzato abbiamo invece introdotto una logica distinta, che considera i costi ricorrenti del tempo aggiuntivo.
La baseline non viene ricalcolata ogni mese: deve conservare il riferimento rispetto al quale misurare l’evoluzione.
Anche i costi devono distinguere maturato e forecast.
Il modello iniziale distribuiva i costi lungo tutto il programma. Lo abbiamo poi migliorato separando la parte fino alla data di stato da quella successiva.
Mancavano però i consuntivi contabili mensili del cantiere.
Abbiamo quindi utilizzato la denominazione “costi maturati stimati”, evitando di presentare come actual contabile un valore ottenuto da formule di budget.
Per i diretti:
Diretti maturati stimati = ricavi eseguiti × incidenza dei diretti.
Diretti forecast = ricavi residui previsti × incidenza dei diretti.
Per gli indiretti:
Indiretti maturati stimati = quote temporali previste fino alla data di stato.
Indiretti forecast = quote successive alla data di stato più eventuali costi di prolungamento.
La produzione effettivamente eseguita alimenta così la stima dei diretti maturati. Gli indiretti continuano a seguire il proprio calendario.
Il modello lavora per mesi interi, utilizzando una data di stato di fine mese.
Questa distinzione permette di leggere la curva, ma non sostituisce la contabilità: quando saranno disponibili i costi consuntivi, dovranno essere acquisiti separatamente e confrontati con le stime.
Un prolungamento deve poter aumentare il costo finale.
Un ritardo può modificare il profilo economico della commessa in due modi.
Può spostare costi già previsti e può generare costi ulteriori.
Abbiamo quindi introdotto due parametri modificabili:
- nuova fine prevista della distribuzione dei costi;
- costo indiretto ricorrente per ciascun mese aggiuntivo.
La formula è:
Maggiori indiretti = mesi aggiuntivi × costo ricorrente mensile previsto.
Il parametro mensile iniziale è stato ricavato dall’ultima quota ricorrente disponibile, escludendo la smobilitazione. Deve essere verificato dal cantiere rispetto all’organizzazione prevista durante il prolungamento.
Se nella fase finale rimarranno meno persone, meno mezzi e meno servizi, il costo mensile potrà diminuire. Se cambierà progressivamente, occorrerà articolare un profilo mensile più dettagliato.
Un esempio puramente illustrativo: tre mesi aggiuntivi a 100.000 dollari al mese generano 300.000 dollari di maggiori indiretti.
La smobilitazione si sposta alla nuova fine e compare una sola volta. Mobilitazione e oneri iniziali non vengono replicati.
Il costo previsto a finire diventa quindi una grandezza aggiornabile:
Costo previsto a finire = costi maturati stimati + forecast residuo aggiornato.
Margine previsto = ricavi complessivi − costo previsto a finire.
Cambiare la data finale dei costi non riprogramma automaticamente i ricavi. Il residuo produttivo deve essere aggiornato prima nel programma e poi trasferito in Excel.
La curva cumulata deve mantenere continuità alla data di stato.
I costi mensili derivano dalla somma di diretti e indiretti. La curva a S ne rappresenta la somma progressiva.
Nel grafico abbiamo separato maturato stimato e forecast, sia per i mensili sia per i cumulati. Il forecast cumulato parte dal costo già maturato e aggiunge il residuo previsto.
Abbiamo mantenuto nel riepilogo i valori economici della baseline, senza mostrarne la curva dei costi nel grafico concordato, per non sovraccaricare il confronto.
Sono state escluse anche le serie storiche di cui non era possibile ricostruire con sufficiente chiarezza la provenienza.
Il file deve essere verificabile e utilizzabile anche dopo la consegna.
Il lavoro ha incluso controlli sui totali, sulle formule e sul comportamento del modello.
Abbiamo verificato che:
- i diretti distribuiti coincidessero con il budget;
- gli indiretti non fossero duplicati;
- maturato e forecast restituissero il costo previsto a finire;
- il prolungamento aggiungesse soltanto le componenti previste;
- la smobilitazione comparisse una sola volta;
- grafico e indicatori si aggiornassero modificando i parametri.
Abbiamo inoltre eliminato i collegamenti esterni, conservando i valori acquisiti e le formule interne.
Il file è così autonomo. Questo comporta una responsabilità operativa: le revisioni dei budget devono essere recepite esplicitamente, perché non vengono importate automaticamente.
L’aggiornamento mensile segue una sequenza precisa.
- Archiviare la chiusura precedente. Conservare programma, Excel e ipotesi adottate, identificandoli con la data di stato.
- Aggiornare il programma in Project. Registrare l’eseguito, verificare il residuo e riprogrammare le attività ancora da svolgere.
- Aggiornare i ricavi mensili. Trasferire produzione eseguita e forecast, riconciliandoli con il totale approvato.
- Impostare la nuova data di stato. Verificare la corretta separazione dei periodi maturati e futuri.
- Rivedere il budget dei diretti. Il rapporto proporzionale distribuisce il budget disponibile; non intercetta automaticamente variazioni di prezzi, quantità o produttività.
- Rivedere gli indiretti residui con il cantiere. Confermare organizzazione, durata, costi ricorrenti e oneri finali. Aggiornare l’eventuale prolungamento.
- Controllare costo a finire e margine. Distinguere gli effetti della produzione, degli spostamenti temporali e delle variazioni economiche.
- Verificare e archiviare la nuova chiusura. Accompagnare le curve con una nota sulle principali differenze rispetto al mese precedente.
Nel modello attuale lo storico stimato si ricalcola quando cambiano gli input. L’archiviazione mensile è quindi necessaria per conservare ciò che si prevedeva a ciascuna chiusura.
Quando arriveranno i consuntivi, il passaggio successivo sarà integrare una serie distinta dei costi effettivi, consolidare i mesi chiusi e mantenere il forecast sul lavoro residuo.
Le curve diventano così uno strumento di confronto fra planner, project manager, contabilità e direzione di cantiere. La loro utilità sta nella possibilità di spiegare ogni variazione: quale produzione si è spostata, quale costo è aumentato e quale effetto ci aspettiamo sul risultato della commessa.